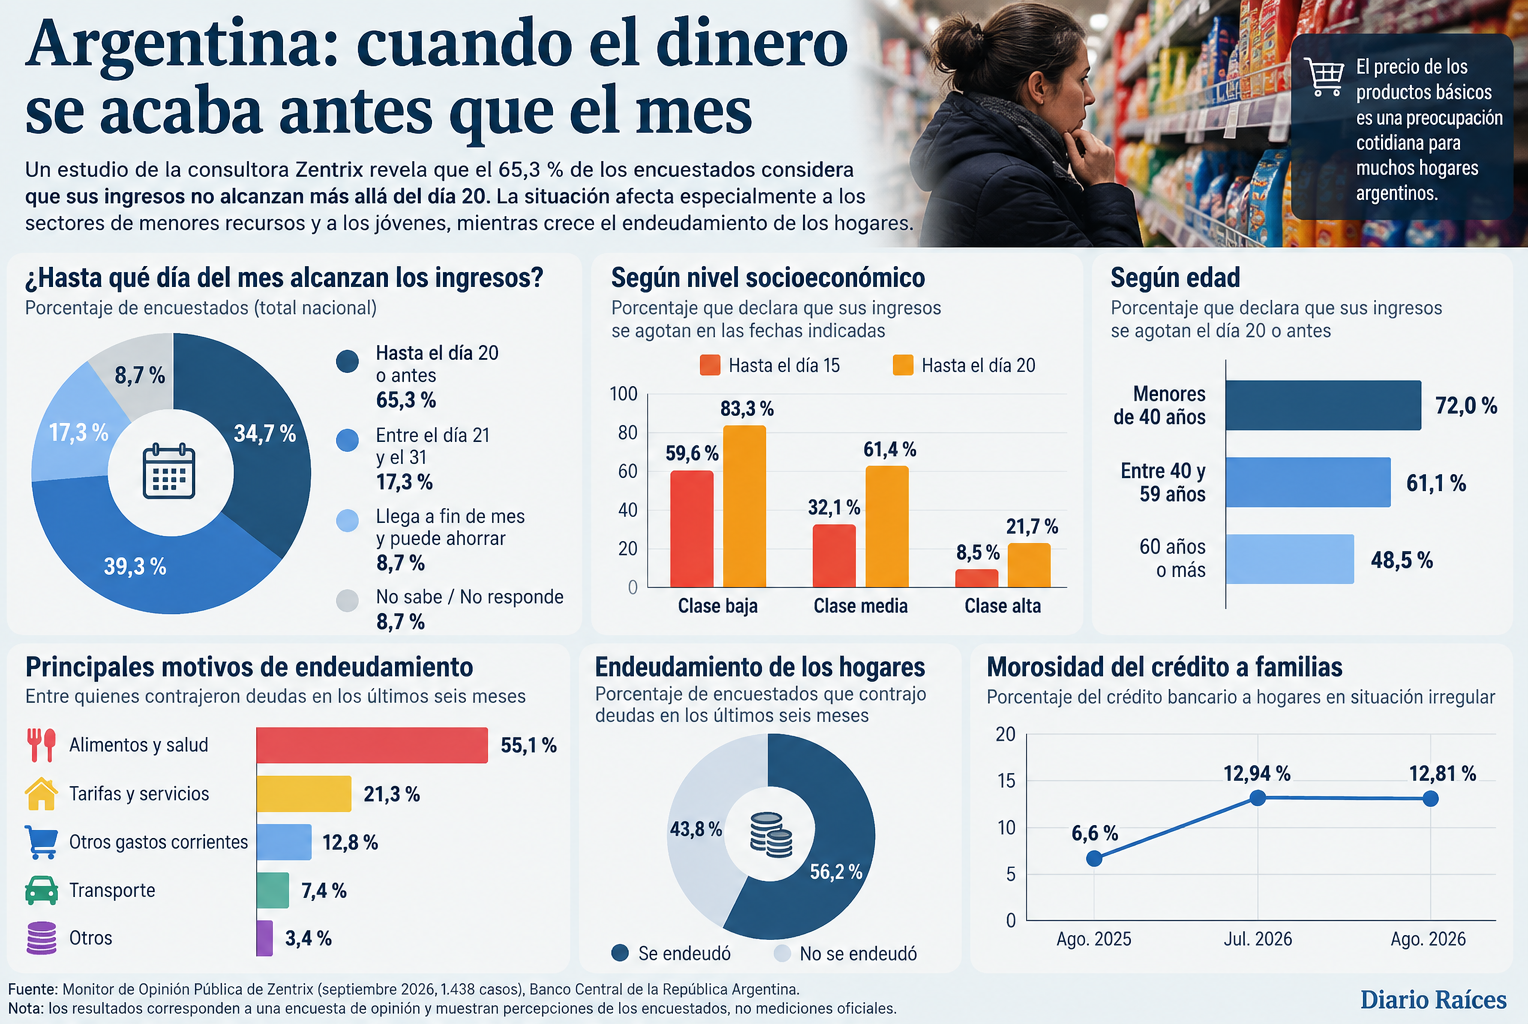
Un estudio nacional revela que el 65,3 % de los encuestados considera que sus ingresos alcanzan, como máximo, hasta el día 20 de cada mes. La situación afecta especialmente a los sectores de menores recursos y a los jóvenes, mientras aumenta la utilización del crédito para financiar alimentos, salud y servicios básicos. El presidente Javier Milei cuestionó los resultados, abriendo un debate sobre la distancia entre los indicadores económicos, las percepciones ciudadanas y las condiciones reales de vida.
La economía argentina enfrenta una contradicción que comienza a ocupar un lugar central en el debate público: mientras el Gobierno defiende los resultados de su programa de estabilización, una proporción importante de los hogares declara que sus ingresos resultan insuficientes para cubrir los gastos del mes. La preocupación no se limita al aumento de los precios, sino que incluye la pérdida de capacidad de compra, el endeudamiento familiar y las dificultades para afrontar obligaciones cotidianas sin recurrir a nuevas fuentes de financiamiento.
El último Monitor de Opinión Pública de la consultora Zentrix reveló que el 65,3 % de los encuestados considera que sus ingresos se agotan, como máximo, el día 20 de cada mes. El estudio, realizado entre el 22 y el 30 de septiembre de 2026, reunió 1.438 respuestas válidas mediante un cuestionario digital de alcance nacional. Sus resultados describen una percepción extendida de insuficiencia económica, aunque no deben interpretarse como una medición directa del dinero disponible en todas las familias argentinas.
La investigación permite identificar diferencias significativas según el nivel socioeconómico. Entre quienes se consideran integrantes de la clase baja, el 59,6 % afirma que sus ingresos no superan el día 15, mientras que el 83,3 % declara agotarlos a más tardar el día 20. En contraste, el 61,9 % de los encuestados de clase alta señala que consigue cubrir sus gastos mensuales y mantener capacidad de ahorro. Estas diferencias muestran que las dificultades económicas no afectan a todos los sectores con la misma intensidad.
La situación también presenta particularidades generacionales. Entre las personas menores de 40 años, el 72 % declara que sus ingresos no alcanzan más allá del día 20. Esta realidad plantea desafíos para quienes buscan independizarse económicamente, formar una familia, acceder a una vivienda o consolidar proyectos laborales. La insuficiencia de ingresos puede limitar esas posibilidades incluso cuando las personas mantienen alguna actividad remunerada.
El dato más preocupante no es solamente la fecha en que se agotan los recursos, sino lo que ocurre después. Las familias deben continuar alimentándose, trasladándose a sus lugares de trabajo, pagando servicios y enfrentando necesidades que no desaparecen cuando termina el salario. En muchos casos, esa diferencia se cubre mediante tarjetas de crédito, préstamos, compras fiadas, ayuda de familiares o postergación de obligaciones.
La misma encuesta de Zentrix revela que el 56,2 % de los participantes contrajo alguna deuda durante los seis meses anteriores al estudio. Entre quienes recurrieron al financiamiento, el 55,1 % destinó esos recursos principalmente a alimentos y salud, mientras que otro 21,3 % los utilizó para pagar tarifas y servicios. Esto significa que una proporción considerable del endeudamiento declarado no estuvo relacionada con inversiones o adquisición de bienes duraderos, sino con la necesidad de sostener gastos cotidianos.
La diferencia resulta fundamental para comprender el problema. Endeudarse para financiar una inversión productiva puede permitir generar ingresos futuros, pero recurrir sistemáticamente al crédito para comprar alimentos o pagar servicios puede comprometer recursos de los meses siguientes. Cuando esa situación se prolonga, las cuotas, los intereses y los vencimientos reducen progresivamente el dinero disponible, generando un ciclo difícil de superar.
La publicación de los resultados provocó una reacción del presidente Javier Milei, quien cuestionó la interpretación de que las personas se quedan sin dinero antes de finalizar el mes. Durante una intervención pública, el mandatario preguntó cómo podrían sobrevivir durante los días restantes quienes afirman que sus ingresos se agotan el día 20. Sus declaraciones generaron críticas de sectores políticos y especialistas, que consideraron que la pregunta no reflejaba adecuadamente los mecanismos utilizados por las familias para enfrentar la insuficiencia económica.
Sin embargo, la controversia también plantea una cuestión metodológica que merece atención. Cuando una persona responde que el dinero no le alcanza después de determinada fecha, puede estar expresando que sus ingresos regulares ya no permiten cubrir sus necesidades sin recurrir a otros recursos. Eso no significa necesariamente que deje de consumir alimentos o que carezca de cualquier posibilidad de financiamiento. La encuesta registra respuestas sobre la duración percibida de los ingresos, mientras que una medición objetiva del presupuesto familiar requiere analizar ingresos, gastos, deudas y patrimonio.
El economista Juan Massot, consultado por Deutsche Welle, destacó precisamente la importancia de distinguir entre las percepciones sociales y los hechos económicos medibles. Su planteamiento no desconoce las dificultades de los hogares, sino que advierte sobre la necesidad de interpretar correctamente los indicadores para evitar conclusiones que puedan distorsionar el diagnóstico.
Esta precisión permite superar una discusión centrada exclusivamente en las declaraciones del presidente y observar el problema de fondo. Independientemente de cómo se interprete la expresión de no llegar a fin de mes, existen antecedentes financieros que muestran un deterioro importante en la capacidad de pago de las familias argentinas.
Según información del Banco Central de la República Argentina, la irregularidad del crédito bancario destinado a los hogares alcanzó el 12,94 % en julio de 2026 y descendió ligeramente al 12,81 % en agosto. Aunque el último registro representa una reducción mensual de 0,13 puntos porcentuales, continúa muy por encima del 6,6 % observado en agosto de 2025. En términos interanuales, el indicador prácticamente se duplicó.
La morosidad bancaria mide la proporción de préstamos que presentan problemas de cumplimiento y constituye una señal relevante sobre las dificultades financieras de los deudores. No significa que el 12,81 % de todas las familias argentinas haya dejado de pagar sus obligaciones, sino que ese porcentaje corresponde al financiamiento bancario a hogares clasificado en situación irregular. La distinción resulta necesaria para comprender el alcance real del indicador.
El aumento de la morosidad puede responder a diversos factores, entre ellos la evolución de los ingresos, el costo del financiamiento, la acumulación de compromisos financieros y los cambios en las condiciones económicas. También puede afectar el acceso futuro al crédito, especialmente cuando las entidades financieras endurecen sus requisitos para reducir riesgos.
La economista Mercedes D’Alessandro, entrevistada por Deutsche Welle, señaló que numerosas familias enfrentan estas dificultades mediante endeudamiento, ayuda de personas cercanas, postergación de pagos o reducción de la calidad de su alimentación. Su análisis destaca una dimensión que las cifras generales no siempre permiten observar: las decisiones cotidianas que deben adoptar los hogares para administrar recursos limitados.
Desde esta perspectiva, el costo de vida no puede evaluarse únicamente mediante la evolución de la inflación. Aunque una reducción del ritmo de aumento de los precios constituye un avance relevante para la estabilidad económica, no significa necesariamente que los productos y servicios vuelvan a costar lo mismo que antes. Tampoco garantiza que los salarios recuperen de manera inmediata el poder adquisitivo perdido.
La diferencia entre inflación y poder adquisitivo es especialmente importante. La inflación mide cuánto aumentan los precios durante un período, mientras que el poder adquisitivo expresa la cantidad de bienes y servicios que pueden comprarse con determinados ingresos. Por ello, incluso en un escenario de menor inflación, las familias pueden continuar experimentando dificultades si sus remuneraciones no aumentan lo suficiente o si deben destinar una parte creciente de sus recursos al pago de deudas.
El estudio de Zentrix también muestra que el 81,8 % de los encuestados considera que sus salarios están perdiendo frente a la inflación. Se trata de una percepción declarada y no de un cálculo oficial sobre la evolución de todas las remuneraciones, pero constituye una señal de preocupación que las autoridades deben considerar junto con las estadísticas laborales, los índices de precios y los datos de consumo.
Otro elemento que merece análisis es la manera en que se calcula el costo de las necesidades básicas. El Instituto Nacional de Estadística y Censos (INDEC) actualiza periódicamente los valores de las canastas utilizadas para medir indigencia y pobreza, pero parte de sus estructuras de referencia proviene de encuestas de consumo realizadas décadas atrás. Esta característica ha generado discusiones sobre la necesidad de revisar periódicamente los patrones de gasto para reflejar con mayor precisión los cambios en la vida cotidiana.
La actualización de los precios permite conocer cuánto cuesta una canasta definida, pero no resuelve por sí sola el debate sobre si su composición representa adecuadamente las necesidades actuales. Los gastos relacionados con conectividad, transporte, vivienda, salud y educación pueden haber adquirido una importancia diferente respecto de períodos anteriores. Por ello, mejorar las herramientas estadísticas constituye una tarea relevante para diseñar políticas públicas más ajustadas a las condiciones contemporáneas.
No obstante, sería incorrecto atribuir todas las dificultades actuales exclusivamente a la administración de Javier Milei. Argentina enfrenta problemas económicos acumulados durante numerosos años, entre ellos episodios recurrentes de inflación elevada, pérdida de confianza en la moneda, dificultades fiscales, inestabilidad financiera y períodos prolongados de bajo crecimiento. Estas condiciones han afectado la capacidad de ahorro, inversión y planificación de familias y empresas.
El economista Juan Massot recordó que el producto interno bruto por habitante presenta una trayectoria desfavorable desde hace aproximadamente quince años. Este antecedente permite comprender que las dificultades económicas responden a factores estructurales que atraviesan diferentes gobiernos y orientaciones políticas. Reconocer esa continuidad no elimina la responsabilidad de la administración actual, pero permite evaluar sus decisiones dentro de un proceso histórico más amplio.
El programa económico del Gobierno de Milei ha priorizado el equilibrio fiscal, la reducción de la inflación y la reorganización de determinadas funciones del Estado. Sus defensores consideran que estas medidas son necesarias para corregir desequilibrios acumulados y generar condiciones de estabilidad. Sus críticos, en cambio, cuestionan los costos sociales de la transición y advierten que los resultados macroeconómicos deben evaluarse también por sus efectos sobre el empleo, los salarios y las condiciones de vida.
Ambas dimensiones forman parte del debate económico. La estabilidad de las cuentas públicas puede contribuir a mejorar las perspectivas de largo plazo, pero la sostenibilidad social de cualquier programa depende también de que los hogares puedan satisfacer sus necesidades sin recurrir permanentemente al endeudamiento. La recuperación económica requiere, por tanto, combinar estabilidad financiera con oportunidades laborales, productividad e ingresos suficientes.
La situación de los jóvenes merece una atención particular. Cuando una generación enfrenta dificultades para ahorrar, acceder a vivienda o construir independencia económica, las consecuencias pueden proyectarse durante años. La postergación de decisiones personales y familiares también puede influir sobre el consumo, la movilidad social y las expectativas respecto del futuro.
Las pequeñas empresas y los trabajadores independientes tampoco permanecen ajenos a este escenario. Cuando los hogares destinan una proporción creciente de sus ingresos a gastos indispensables y al pago de deudas, disminuye su capacidad para adquirir otros productos y servicios. Esta situación puede afectar la actividad comercial y generar nuevas presiones sobre el empleo y los ingresos, reforzando las dificultades que se intenta superar.
Para enfrentar estos desafíos, resulta necesario avanzar en políticas que fortalezcan la capacidad de generación de ingresos, promuevan empleos productivos y faciliten condiciones financieras sostenibles. También es importante mejorar la educación financiera, transparentar los costos del crédito y desarrollar mecanismos de apoyo para hogares que enfrentan situaciones de sobreendeudamiento, evitando que las soluciones de corto plazo profundicen sus dificultades futuras.
La información pública y el debate institucional cumplen una función igualmente relevante. Las encuestas de percepción permiten identificar preocupaciones sociales, mientras que las estadísticas oficiales ofrecen herramientas para evaluar tendencias económicas. Ninguna de estas fuentes debe utilizarse de manera aislada. Su análisis conjunto permite comprender mejor la realidad y formular respuestas basadas en evidencia.
En ese sentido, la controversia entre el presidente Milei y los responsables del estudio de Zentrix representa una oportunidad para discutir un asunto que trasciende las diferencias partidistas. La pregunta central no debería limitarse a determinar si las personas utilizan correctamente la expresión de no llegar a fin de mes, sino a establecer por qué tantos hogares necesitan recurrir a deudas, ayudas o postergaciones para sostener sus gastos habituales.
Argentina enfrenta así un desafío que no puede resolverse únicamente mediante discursos optimistas ni diagnósticos pesimistas. La recuperación económica debe poder observarse tanto en los indicadores nacionales como en la capacidad concreta de las familias para administrar sus ingresos, cumplir sus obligaciones y construir proyectos de futuro.
La verdadera estabilidad no se alcanza solamente cuando disminuye la inflación o se equilibran las cuentas públicas, sino cuando esos avances comienzan a traducirse en mayor seguridad económica para la población. Mientras una proporción importante de los hogares continúe dependiendo del crédito para financiar necesidades básicas, seguirá existiendo una distancia entre las metas de la política económica y la experiencia cotidiana de los ciudadanos. Reducir esa brecha constituye una responsabilidad que exige continuidad institucional, decisiones sustentadas en evidencia y un compromiso con el bienestar de toda la sociedad.
Análisis periodístico de elaboración propia para Diario Raíces, basado en el Monitor de Opinión Pública de Zentrix correspondiente a septiembre de 2026, antecedentes del Banco Central de la República Argentina y la investigación publicada por Deutsche Welle el 23 de octubre de 2026.