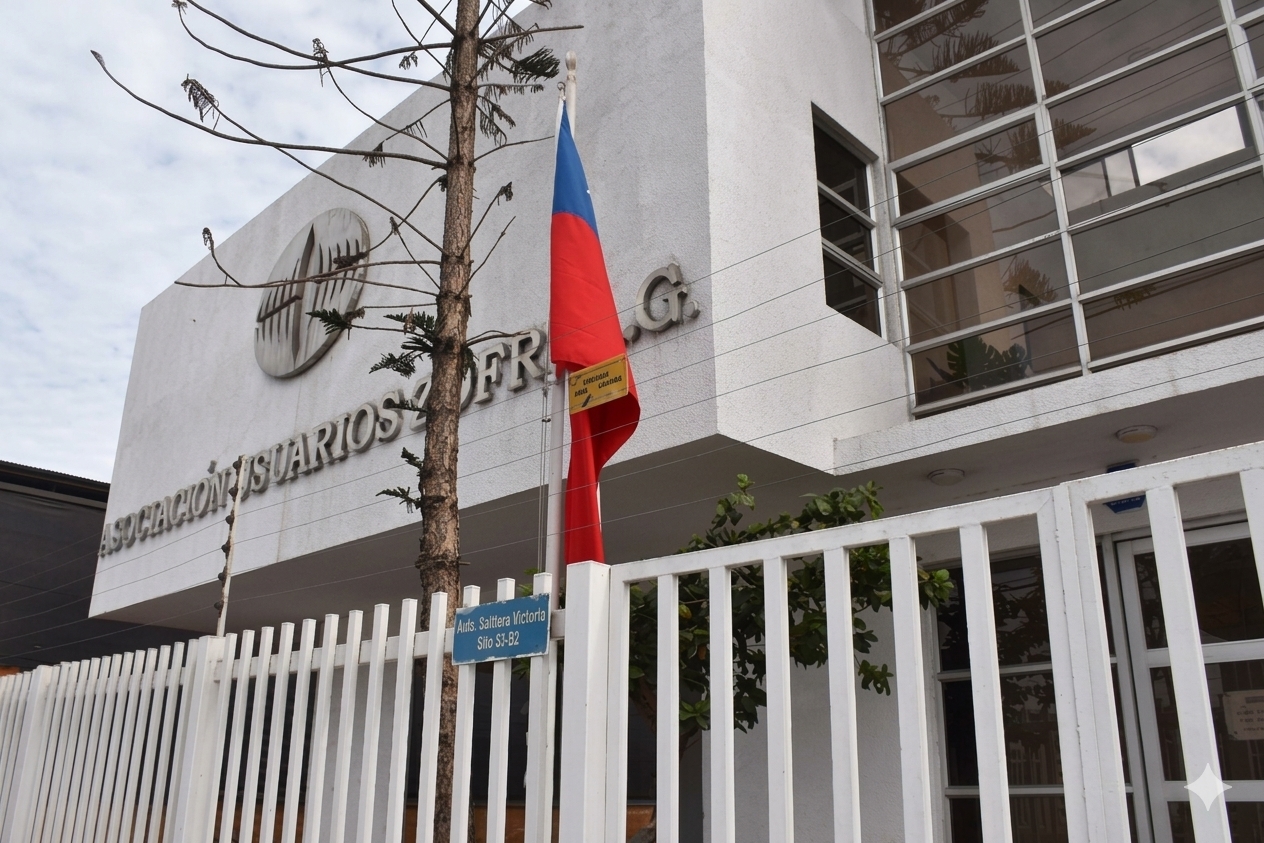
La Asociación Usuarios Zofri (AUZ) acusa que el cierre de cuentas bancarias y las restricciones para operar con dinero en efectivo están afectando el funcionamiento del sistema franco de Iquique. El gremio sostiene que estas medidas podrían constituir una discriminación arbitraria contra sus usuarios y solicita revisar su compatibilidad con las garantías legales que sustentan la actividad comercial de la zona franca.
Una controversia relacionada con el acceso a servicios financieros y las condiciones para desarrollar operaciones comerciales internacionales enfrenta a los usuarios de la Zona Franca de Iquique (Zofri) con las políticas de cumplimiento aplicadas por entidades bancarias. La Asociación Usuarios Zofri A.G. (AUZ) denunció que las restricciones impuestas por los bancos están dificultando el funcionamiento del comercio mayorista y podrían afectar el régimen de beneficios establecido para esta actividad económica.
El gremio sostiene que las decisiones de las instituciones financieras, particularmente el cierre de cuentas y las limitaciones para recibir depósitos en efectivo, están generando obstáculos para comerciantes que desarrollan actividades lícitas dentro del sistema franco. Según la asociación, estas medidas adquieren especial gravedad por la importancia que tiene Zofri en las relaciones comerciales de Tarapacá con países vecinos, especialmente Bolivia.
Darío Blanco Leiva, gerente de la AUZ, manifestó que la autonomía comercial de los bancos no debería traducirse en restricciones capaces de comprometer el funcionamiento de una política pública destinada al desarrollo de las regiones extremas. «Entendemos que un banco pueda ejercer autonomía comercial para abrir o cerrar cuentas, pero no pueden desmantelar operativamente una política de Estado que tiene que ver con el desarrollo de las regiones extremas mediante zonas francas, dictando criterios de caja que hacen inviable la venta mayorista», sostuvo el representante gremial.
Blanco afirmó que las entidades financieras no habrían informado suficientemente las razones de determinados cierres de cuentas, situación que, a juicio de la asociación, podría configurar una discriminación arbitraria generalizada contra los usuarios del sistema franco y afectar el derecho a desarrollar actividades económicas permitidas por la legislación chilena.
La denuncia plantea una discusión que trasciende las relaciones contractuales entre comerciantes y bancos. Para la AUZ, las restricciones financieras estarían alterando las condiciones bajo las cuales opera un régimen especial concebido para estimular la actividad económica, facilitar el comercio exterior y contribuir al desarrollo regional.
El gremio fundamenta parte de su posición en el Decreto con Fuerza de Ley N.º 341, que regula las zonas francas, y en el artículo 11 de la Ley N.º 18.846, relacionado con la concesión para la administración y explotación de la Zona Franca de Iquique.
Esta última disposición contempla la incorporación al contrato de concesión de las franquicias, exenciones y beneficios establecidos por el régimen franco, junto con un compromiso estatal de mantenerlos durante el período legalmente previsto. La AUZ sostiene que esas garantías deben respetarse hasta septiembre de 2030, fecha que identifica como término de la concesión vigente.
Desde esa interpretación, la asociación considera que las exigencias bancarias actuales podrían modificar indirectamente las condiciones económicas que sustentaron el desarrollo del sistema franco.
Blanco cuestionó particularmente la aplicación de restricciones sobre el dinero en efectivo utilizado históricamente en determinadas operaciones comerciales internacionales. Según explicó, esta modalidad ha formado parte de las prácticas de compraventa mayorista con clientes extranjeros y constituye un componente relevante de la actividad comercial de Zofri. «La ley que creó la UAF (Ley N.º 19.913) tiene vigencia posterior a las bases del sistema franco. Y al imponer trabas operativas que limitan, restringen e impiden de facto recibir el pago de las mercaderías en efectivo, que ha sido históricamente la forma en que se llevan a efecto las transacciones, es decir, con efectivo transfronterizo, el Estado ha alterado de manera indirecta el equilibrio económico del contrato original», declaró.
La afirmación expresa la posición jurídica del gremio respecto de la relación entre el régimen de zona franca y las normas posteriores de prevención del lavado de activos. Sin embargo, determinar si existe una alteración contractual jurídicamente exigible requiere examinar las obligaciones específicas de cada institución y las disposiciones legales aplicables.
La Ley N.º 19.913 creó la Unidad de Análisis Financiero (UAF) y estableció obligaciones destinadas a prevenir y detectar operaciones relacionadas con el lavado de activos. Entre ellas se encuentran los reportes de operaciones sospechosas, los registros de transacciones en efectivo y los procedimientos de debida diligencia y conocimiento del cliente.
Estas exigencias forman parte del sistema nacional de prevención de delitos financieros y se aplican a las entidades obligadas por la normativa, incluidas las instituciones bancarias. Por ello, la discusión no consiste únicamente en determinar si una actividad comercial es lícita, sino también en establecer cómo deben verificarse y documentarse los recursos utilizados para financiarla.
La AUZ sostiene que las particularidades del comercio internacional desarrollado en Iquique requieren mecanismos de cumplimiento compatibles con la realidad operativa de sus usuarios. El gremio considera que las medidas actuales estarían generando dificultades desproporcionadas para comerciantes que necesitan recibir pagos y mantener relaciones financieras estables.
Blanco también cuestionó la disminución de la presencia física de entidades bancarias dentro del recinto franco, señalando que esta situación agrava las dificultades de acceso a servicios financieros para compradores y empresas. «Lo que es más contradictorio, es que los mismos bancos que imponen estas medidas han ido desapareciendo del recinto de Zona Franca, dejando a los compradores y usuarios abandonados, lo que es una verdadera hipocresía al cumplimiento normativo», expresó.
La asociación argumenta, además, que los mecanismos de prevención y control deben respetar criterios de proporcionalidad. En su planteamiento, impedir o restringir de manera generalizada la recepción de pagos provenientes de operaciones comerciales legítimas podría generar efectos económicos que exceden los objetivos de prevención perseguidos. «El control del blanqueo de capitales no puede ser la excusa burocrática para derogar en la práctica las franquicias, exenciones y beneficios de la zona franca», advirtió el gremio.
Como alternativa, la AUZ propone que la Unidad de Análisis Financiero y la Comisión para el Mercado Financiero (CMF) evalúen la posibilidad de establecer disposiciones especiales para las operaciones mayoristas desarrolladas en Tarapacá, considerando las características del comercio transfronterizo.
La asociación plantea que los registros aduaneros y la documentación del movimiento físico de mercancías deberían tener un papel determinante en los procedimientos de trazabilidad comercial. «En ella se debería estipular que, para el comercio mayorista de zona franca, la trazabilidad se cumple con el registro aduanero de la mercadería y no con el historial del comprador, asumiendo que el flujo físico del camión es prueba suficiente de que no hay lavado de activos», sostuvo Blanco.
Esta propuesta constituye uno de los puntos más relevantes de la controversia. Aunque la documentación aduanera permite acreditar aspectos del movimiento de mercancías, su existencia no demuestra necesariamente el origen lícito de los fondos utilizados para pagarlas. Por ello, una eventual adecuación regulatoria tendría que conciliar la trazabilidad comercial con las obligaciones de identificación y prevención de operaciones financieras ilícitas.
Desde una perspectiva regional, la denuncia merece atención por el papel que cumple la Zona Franca de Iquique en la actividad comercial de Tarapacá y su vinculación con mercados internacionales. Las dificultades de acceso a servicios bancarios pueden afectar la continuidad de las operaciones, la planificación empresarial y las relaciones con compradores extranjeros.
La controversia también plantea la necesidad de distinguir entre las facultades comerciales de los bancos, sus obligaciones legales de cumplimiento y las garantías asociadas al régimen franco. Estos ámbitos están relacionados, pero no son equivalentes, y su interpretación requiere antecedentes específicos que permitan determinar el alcance de las medidas cuestionadas.
Hasta ahora, la denuncia expone la posición de los usuarios organizados de Zofri. Para establecer la magnitud del problema y sus eventuales consecuencias jurídicas, resulta necesario conocer las respuestas de las entidades bancarias involucradas, así como los criterios de los organismos competentes.
La Asociación Usuarios Zofri ha instalado una discusión sobre el equilibrio entre la prevención de delitos financieros y la continuidad de una actividad comercial relevante para el desarrollo de Tarapacá. Su planteamiento exige respuestas institucionales que permitan esclarecer las restricciones denunciadas, evaluar sus efectos y determinar si existen alternativas compatibles con la legislación vigente.
El desafío consiste en asegurar que las medidas de control cumplan sus objetivos sin imponer obstáculos injustificados al comercio lícito. Para una región cuya actividad económica mantiene vínculos permanentes con mercados internacionales, la seguridad jurídica, la transparencia financiera y el acceso adecuado a servicios bancarios constituyen condiciones fundamentales para su desarrollo.